
 1. října 2026
Investoři v regionech začínají znovu počítat. Čeká ceny nemovitostí pokles?
Hypotéky zdražují, nájmy zpomalují. Co čeká investiční byty v regionech?

Hypotéky znovu zdražují, nájemné už v řadě regionů neroste stejným tempem a ceny bytů se začínají vyvíjet velmi rozdílně. Investorům proto přestává stačit hrubý výnos a očekávání dalšího růstu cen. Do hry se vrací čistý výnos, likvidita, kvalita nájemní poptávky a správná kupní cena. Znamená to, že nás čeká pokles cen nemovitostí?
Ještě před několika lety mohl investiční byt působit skoro jako jednoduchý recept: koupit, pronajmout, počkat a za pár let prodat dráž. Rychlý růst cen dokázal zakrýt spoustu chyb – horší výnos, slabší lokalitu, drahou rekonstrukci, nevýhodné financování, i několik měsíců neobsazenosti. Pokud byt během dvou let zdražil o statisíce korun, investor měl pocit, že udělal všechno správně.
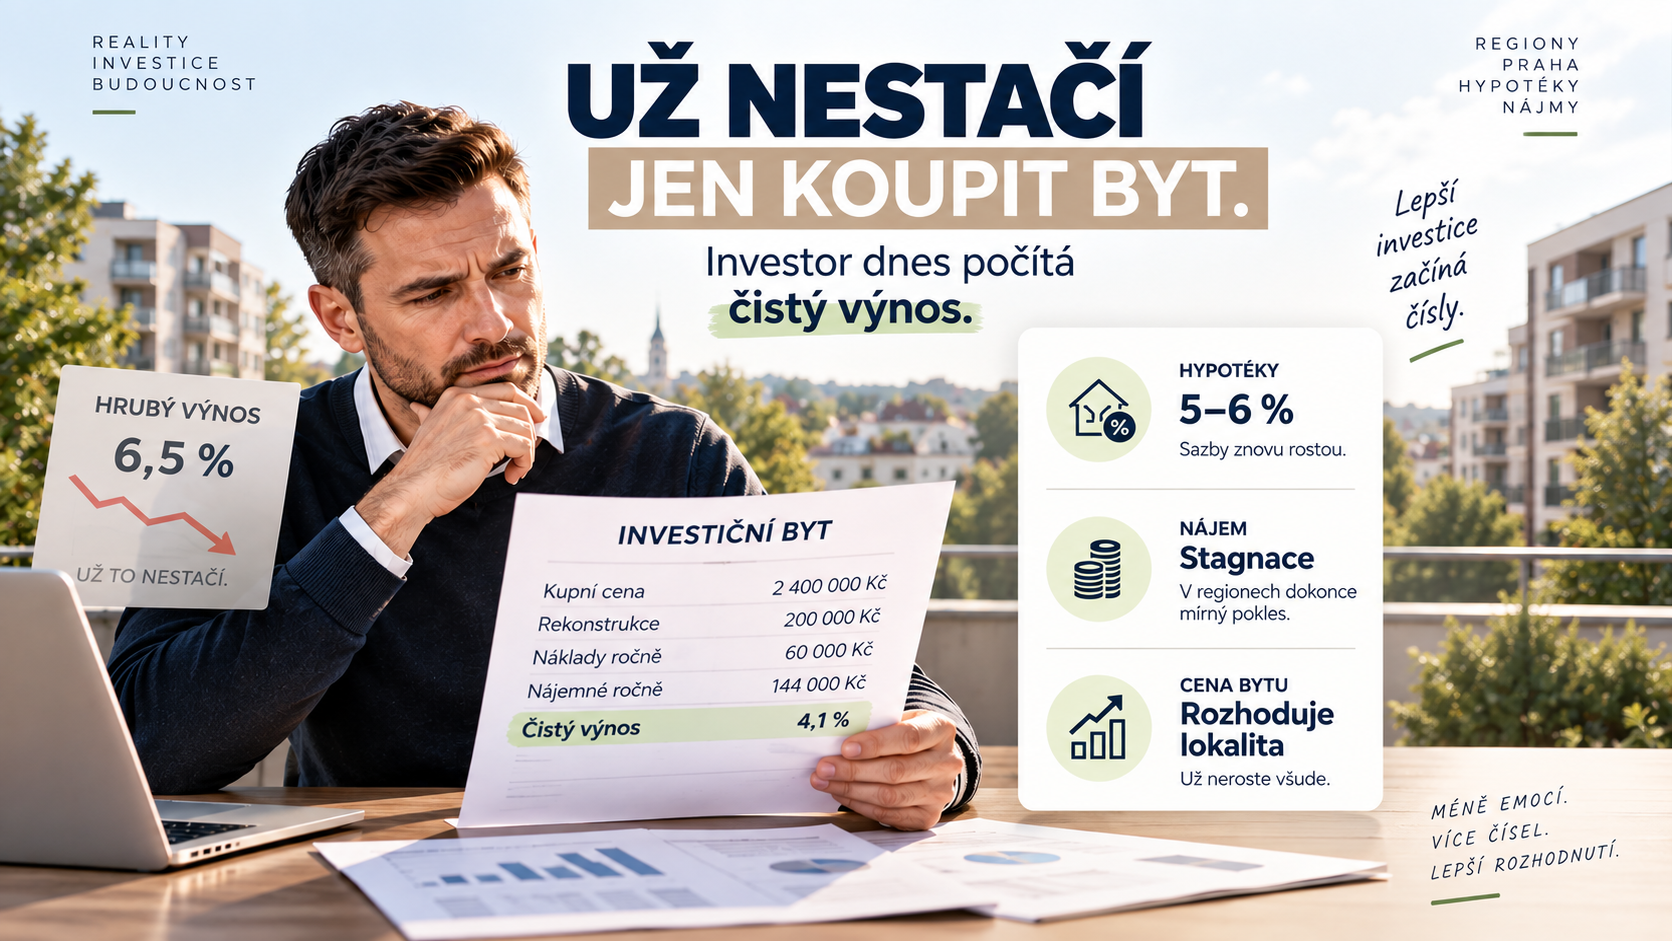
Jenže současný trh se začíná měnit. Hypotéky znovu zdražují, nájemné už v řadě regionů neroste tak rychle jako dřív a kupní ceny se podle lokality vyvíjejí velmi rozdílně. A právě proto se podle mě vrací něco, co mělo být samozřejmostí vždy: investor začíná znovu počítat skutečný výnos. Ne jen „nájem krát dvanáct děleno kupní cenou“, ale to, co mu po všech nákladech opravdu zůstane.
Hypotéky se znovu vzdalují představě levného financování
Ještě v březnu 2026 se průměrná nabídková sazba hypoték podle Swiss Life Hypoindexu pohybovala na 4,89 %. V září už vystoupala na 5,51 % – u pětiletých fixací v průměru stejně, u desetiletých 5,99 % při LTV do 80 % a 6,24 % při vyšším LTV. Jednotlivé banky hranici šesti procent už také překračují: Česká spořitelna od poloviny září uvádí u desetileté fixace 5,99 %, u patnáctileté 6,19 % a u dvacetileté 6,39 %. Podle zářijového přehledu Hypoindex.cz byla Komerční banka první, kdo překročil 6 % i u pětileté fixace.
To ale neznamená, že běžná hypotéka dnes stojí šest procent. Skutečně realizovaná sazba nových hypoték byla v srpnu podle ČBA Hypomonitoru 5,00 %. Banky stále soutěží o kvalitní klienty, ale směr je jasný – od jarního minima se financování znovu zdražilo.
Investor dnes dostává dvě rány najednou
První je dražší úvěr. Druhá je přísnější financování investičních nemovitostí. Po zpřísnění doporučení ČNB se u investičních hypoték pracuje s maximálním LTV kolem 70 % a DTI 7 – investor tedy musí vložit minimálně zhruba 30 % vlastních prostředků. To výrazně mění matematiku.
Hrubý výnos přestává stačit
Na regionálních trzích se často pracuje s lákavým číslem – 6, 7, někdy i víc procent výnosu. Jenže zpravidla jde o výnos hrubý.
A nájemné už také neroste všude
Deloitte za druhé čtvrtletí 2026 ukázal, že přestože celorepublikový průměr nájemného vzrostl mezikvartálně o 1,2 % na 343 Kč/m², ve většině krajských měst nájemné mezikvartálně klesalo – pokles o 0,9 % na 462 Kč/m² zaznamenala i Praha. Růst byl koncentrovaný jen do několika lokalit.
| Město | Meziměsíčně |
|---|---|
| Hradec Králové | −4,9 % |
| Pardubice | −3,4 % |
| Plzeň | −2,0 % |
| Karlovy Vary (236 Kč/m²) | −0,4 % |
| Ústí nad Labem | +3,4 % |
| Olomouc | +4,5 % |
| Liberec | +4,7 % |
Karlovy Vary: výnos se zlepšil, ale už není možné kupovat naslepo
V září byla průměrná nabídková cena bytu v Karlových Varech podle RealityMIX přibližně 69 660 Kč/m², meziročně o 3,2 % méně. Nájemné se pohybovalo kolem 236 Kč/m² měsíčně, meziročně stále o 4,9 % výše, ale proti srpnu mírně kleslo. Taková kombinace může investiční matematiku zlepšovat – z těchto dvou čísel vychází implikovaný hrubý výnos zhruba 4,1 %.
Ale ani tady bych neřekl, že Karlovy Vary jsou teď ideální investiční trh paušálně. Ve městě samotném je velký rozdíl mezi lázeňským centrem, běžnou rezidenční lokalitou, menším bytem a novostavbou – a právě v dražších částech může být hrubý výnos velmi nízký. Regionální investor proto stále častěji míří mimo samotné krajské město.
Kde dnes investoři v regionech hledají výnos?
Nejzajímavější začínají být lokality, kde je ještě relativně nízká pořizovací cena, ale současně existuje reálná nájemní poptávka. V Karlovarském kraji je to dobře vidět na rozdílu mezi Karlovými Vary a Sokolovskem – podle dlouhodobě sledovaných dat agregátorů vycházejí Sokolov, Chodov i Cheb opakovaně s lepším poměrem nájmu k ceně než samotné Karlovy Vary.
Konkrétní procenta výnosu pro Sokolov, Chodov a Cheb, která kolovala v některých zdrojích, se mi nepodařilo nezávisle ověřit na žádném dostupném zdroji – uváděná adresa buď neexistuje, nebo byla přesunuta. Proto je v tomto článku záměrně neuvádím jako přesná čísla. Trend ale platí: investor se dnes stěhuje tam, kde ještě funguje poměr cena versus nájem, ne nutně tam, kde je nejhezčí adresa. Než s konkrétním procentem budeš pracovat v nabídce nebo prezentaci, doporučuji ho ověřit přímo u dat pro danou nemovitost.
Nejzajímavější segment? Menší a střední byty. Ale ne za každou cenu.
V regionech podle mě dál nejlépe fungují hlavně praktické dispozice – 1+1, 2+kk, 2+1, případně menší 3+1 v lokalitách s rodinnou nájemní poptávkou. Mají relativně nízký vstupní kapitál, širokou skupinu nájemníků, dobrou likviditu při dalším prodeji a menší riziko, že se byt kvůli absolutní výši nájmu stane obtížně pronajímatelným.
Aktuální data ze Sokolova to částečně potvrzují. Průměrné nájemné se tam pohybuje kolem 210 Kč/m², přičemž u 1+1 je to přibližně 245 Kč/m² a u 2+1 či 2+kk kolem 206 Kč/m². Menší byt tedy zpravidla dokáže generovat vyšší nájemné na metr – to ovšem neznamená, že garsonka je automaticky nejlepší investice. Pokud je její kupní cena přestřelená, výhoda vyššího nájemného na metr zmizí.
Nejlevnější město není automaticky nejlepší investice
Tohle je podle mě ještě důležitější než samotný výnos. Regionální investor se může snadno nechat oslnit vysokým procentem – byt za 900 tisíc, nájem osm tisíc, výnos vypadá fantasticky. Jenže proč stojí právě tam byt 900 tisíc? To je otázka, kterou je potřeba položit jako první.
Regionální investor proto dnes počítá i likviditu
Tohle se podle mě proti předchozím letům mění nejvíc. Nestačí vědět „pronajmu to za 10 tisíc“. Investor chce vědět „kdo to ode mě za osm let koupí?“. V Praze je odpověď obvykle jednodušší – velký trh, vysoká poptávka, široká skupina kupujících. V malém regionálním městě je to složitější: může tam být skvělý nájemní výnos, ale při prodeji můžete čekat výrazně déle. Jinak se proto na byt se šestiprocentním výnosem dívá investor s horizontem dvacet let a jinak ten, kdo chce za tři roky peníze zpět.
Znamená konec prudkého růstu cen, že přijde pokles?
Tady bych byl velmi opatrný. Zpomalení růstu není totéž jako pokles. Zářijová data jsou velmi různorodá.
| Město | Meziročně |
|---|---|
| Ústí nad Labem | +22,7 % |
| Plzeň | +14,3 % |
| Hradec Králové | +14,1 % |
| České Budějovice | +12,8 % |
| Praha | +6,1 % |
| Olomouc | −0,4 % |
| Karlovy Vary | −3,2 % |
Investor už dnes nekupuje jen růst ceny
To je možná největší změna. Ještě nedávno mohl investor přijmout nízký výnos, protože očekával, že mu byt stejně každý rok výrazně zdraží. Pokud ale ceny začnou stagnovat, musí se znovu vrátit nájemní ekonomika – reálný nájem, neobsazenost, náklady, správa, rekonstrukce, financování, daně, budoucí opravy domu a likvidita. Jinými slovy: byt se znovu musí chovat jako investice, ne jen jako tiket na růst trhu.
A co člověk, který kupuje pro vlastní bydlení?
Ten řeší úplně jiný problém. Pro něj není nejdůležitější výnos, ale měsíční dostupnost – hypotéka, vlastní kapitál, provozní náklady, lokalita, velikost a jistota, že tam bude chtít dlouhodobě žít. Rostoucí sazby jsou pro něj nepříjemné, ale neznamenají automaticky, že má čekat na pokles cen.
Představme si, že čeká rok na to, že byt zlevní o 5 %. Jenže během té doby se hypotéka zdraží například o půl procentního bodu – úspora na kupní ceně může být částečně nebo úplně vymazána vyšší splátkou. A stejně tak se může stát opačná situace. Proto bych u vlastního bydlení vůbec nespekuloval, kdy bude „úplné dno trhu“ – nikdo ho spolehlivě nepozná. Mnohem důležitější je: mohu si tento byt bezpečně dovolit, budu v něm chtít bydlet dlouhodobě, mám rezervu a dává mi jeho cena smysl vzhledem k alternativám?
Pro kupujícího pro vlastní bydlení může být současný trh paradoxně zajímavější
Protože když investoři začnou být opatrnější, může u některých segmentů ubýt část konkurence – zejména tam, kde investiční výnos přestal vycházet. Byt, který byl před dvěma lety okamžitě zajímavý pro investora, dnes při vyšší sazbě a stagnujícím nájmu už nemusí být. Pro člověka, který ho chce na vlastní bydlení, ale ekonomika vypadá jinak: nepotřebuje z něj generovat šestiprocentní výnos, potřebuje, aby mu dával smysl jako domov. To jsou dvě úplně jiné kalkulace.
Přichází tedy pokles cen?
Můj základní pohled dnes není „ceny budou padat“. Je spíš: „ceny už nebudou mít tak jednoduchý důvod růst všude.“ To je významný rozdíl. Pro výraznější plošný pokles by obvykle musela přijít kombinace několika věcí – výrazný nárůst nezaměstnanosti, problémy domácností se splácením, velké množství nucených prodejů, prudký pokles poptávky, nebo výrazný převis nabídky. Takový obraz dnes v dostupných datech nevidím.
Vidím ale něco jiného: vyšší cenu financování, opatrnější investory, velmi rozdílné regionální ceny, nájmy, které už nerostou všude, a stále větší tlak na kvalitu konkrétní nemovitosti. To podle mě znamená spíš normalizaci a selekci než automatický cenový propad.
Doba jednoduchých investičních bytů končí
Možná jsme se jen vrátili k normálu. Investice přece nemá být dobrá proto, že všechno zdražuje – má být dobrá proto, že její čísla dávají smysl. A právě to se dnes podle mě vrací. Investor už nebude tolik řešit „kolik byt zdraží“, ale „kolik mi skutečně vydělá“. Regionální investice proto mohou zůstat velmi zajímavé, jen budou vyžadovat víc práce: vybrat správné město, správnou ulici, správný dům, správnou dispozici, správného nájemníka – a především správnou kupní cenu. Protože při hypotéce kolem pěti až šesti procent už chyba v pořizovací ceně není něco, co automaticky opraví další rok růstu trhu.
Co bych dnes hledal jako regionální investor? Ne byt s nejvyšším papírovým výnosem, ale kombinaci pěti věcí: rozumnou vstupní cenu, stabilní nájemní poptávku, nízké budoucí náklady, dobrou likviditu a dispozici, kterou umím pronajmout i prodat. Proto mi dnes dávají největší smysl praktické menší a střední byty v normálních rezidenčních lokalitách s reálnou zaměstnaností a dobrou dopravní dostupností – ne nejlevnější byt v kraji a ne nejdražší prémiová novostavba. Spíš obyčejný dobrý byt, který dokáže oslovit širokou skupinu lidí. To možná není nejatraktivnější investiční příběh na sociální sítě, ale dlouhodobě to může být přesně ten typ investice, který funguje.
Realitní trh možná nevstupuje do pádu. Vstupuje do dospělejší fáze. Roky prudkého růstu naučily část trhu věřit, že nemovitost odpustí příliš vysokou kupní cenu, nízký nájem, drahé financování nebo špatně spočítanou rekonstrukci, protože „cena stejně poroste“. Pokud se růst zpomalí, tahle ochranná vrstva zmizí – a možná je to zdravé. Investor bude muset investovat, kupující pro vlastní bydlení bude muset dobře vybírat, prodávající bude muset realisticky oceňovat a makléř nebude moct argumentovat pouze větou „nemovitosti přece pořád zdražují“.
Možná tedy nepřichází éra levných nemovitostí. Přichází spíš éra, kdy se znovu začne rozlišovat mezi dobrou nemovitostí a dobrou koupí. Protože to nejsou vždy stejné věci.
Doba, kdy investor vydělal hlavně tím, že nemovitost vlastnil, možná končí. Teď bude znovu vydělávat především ten, kdo ji dobře koupí. — Boris Šosman, realitní makléř
Co je čistý výnos u investičního bytu a čím se liší od hrubého?
Hrubý výnos počítá jen roční nájem vydělený kupní cenou – třeba byt za 1,8 milionu korun s nájmem 10 000 Kč měsíčně vychází na 6,7 %. Čistý výnos navíc odečítá fond oprav, pojištění, správu, neobsazenost, opravy a případný úrok z financování. Po těchto položkách se reálné číslo často pohybuje kolem 4,5 % nebo níže, a právě to je číslo, podle kterého by se měla investice posuzovat.
Jak přísné je dnes financování investičních nemovitostí?
Po zpřísnění doporučení ČNB se u investičních hypoték pracuje s maximálním LTV kolem 70 % a DTI 7, takže investor musí vložit minimálně zhruba 30 % vlastních prostředků. U bytu za 2 miliony korun jde o zhruba 600 tisíc Kč vlastního kapitálu, k tomu rekonstrukce, vybavení a rezerva.
Je v roce 2026 ještě výhodné kupovat investiční byt v regionu, například v Karlovarském kraji?
Může být, ale rozhoduje konkrétní lokalita a cena, ne jen krajské město. Samotné Karlovy Vary mají podle aktuálních dat nižší implikovaný výnos než okolní města jako Sokolov nebo Cheb, kde jsou nižší pořizovací ceny při srovnatelné nájemní poptávce. Rozhodující je ale vždy likvidita, struktura nájemníků a kvalita konkrétního domu.
Hrozí plošný pokles cen nemovitostí?
Podle zářijových dat ne – ceny se spíš rozcházejí podle lokality: Ústí nad Labem meziročně +22,7 %, Plzeň +14,3 %, ale Karlovy Vary −3,2 %. Pro výraznější plošný propad by musela přijít kombinace prudkého nárůstu nezaměstnanosti, potíží domácností se splácením a velkého převisu nabídky, což se v aktuálních datech neukazuje. Pravděpodobnější je normalizace a větší rozdíly mezi lokalitami než jednotný pokles.
Specializuji se na profesionální marketing nemovitostí a maximalizaci prodejní ceny. Více než 170 úspěšně prodaných nemovitostí.