
 10. listopadu 2026
ČNB zvýšila úrokové sazby. Co to znamená pro ceny nemovitostí v Praze a Karlových Varech?
Ceny bytů v Praze a Karlových Varech, hypotéky a investiční výnosy – výhled na rok 2027

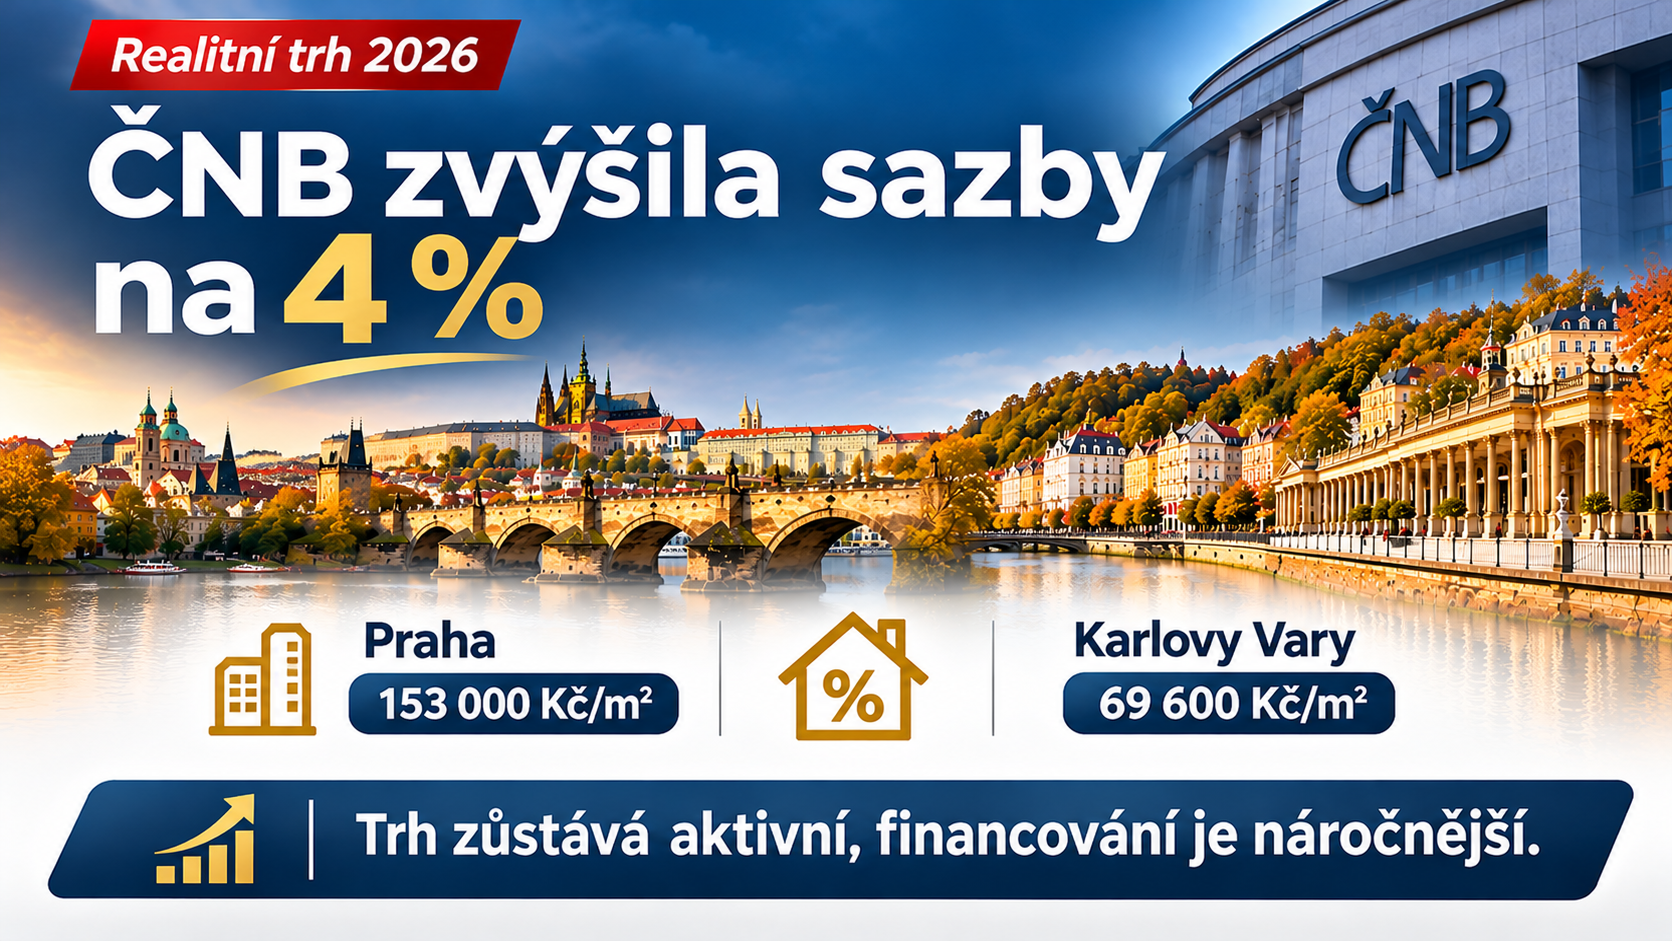
Český realitní trh vstupuje do závěru roku 2026 s důležitou změnou. Česká národní banka na listopadovém zasedání zvýšila základní úrokovou sazbu na 4 % a její nová prognóza počítá s vyšší inflací také v roce 2027. Pro kupující to znamená pokračující nejistotu ohledně hypotečního financování, prodávající zase stále častěji řeší otázku, zda ceny nemovitostí porostou, nebo se trh začne ochlazovat. Znamená vyšší úroková sazba automaticky pokles cen nemovitostí?
- ČNB: 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu ze 3,75 % na 4,00 %. Podzimní prognóza počítá s inflací 2,1 % v roce 2026 a 3,2 % v roce 2027.
- Hypotéky: průměrná skutečně sjednaná sazba nových hypoték byla v září 5,10 %. U úvěru 4 mil. Kč na 30 let vychází splátka přibližně 21 700 Kč při 5,10 % a téměř 23 000 Kč při 5,60 %.
- Praha: průměrná nabídková cena bytů v listopadu přibližně 153 000 Kč/m², proti říjnu mírný pokles o 0,7 %. Karlovy Vary (město): přibližně 69 600 Kč/m².
- Výnosy: hrubý roční výnos z nabídkových hodnot vychází v Praze přibližně 3,6 %, v Karlových Varech přibližně 4,4 % (před náklady a financováním).
- Výhled (názor autora): spíše stabilizace a rozdílný vývoj jednotlivých segmentů než plošný propad cen – rozhodovat bude lokalita, stav domu a správná cena.
Podívejme se na aktuální čísla a jejich skutečný význam – jak na úrovni sazeb ČNB, tak v Praze a v Karlových Varech.
ČNB zvýšila sazby. Hypotéky mohou zůstat drahé delší dobu
Bankovní rada České národní banky rozhodla 5. listopadu 2026 o zvýšení dvoutýdenní repo sazby ze 3,75 % na 4,00 %. Současně zveřejnila novou makroekonomickou prognózu, která počítá s průměrnou inflací 2,1 % v roce 2026, 3,2 % v roce 2027 a 2,3 % v roce 2028. (ČNB, prognóza ČNB)
To je důležitý signál pro celý realitní trh. Inflace se po vrcholu v letech 2022–2023 vrátila k přibližně dvěma procentům, v průběhu roku 2026 ale znovu zrychlila: z 1,4 % v únoru na 2,5 % v září a 2,4 % v říjnu (předběžně). (ČSÚ – inflace, ČSÚ – míra inflace) Centrální banka ve svém odůvodnění zmiňuje mimo jiné růst cen služeb včetně bydlení, možné zrychlení růstu peněžní zásoby v souvislosti se zadlužováním domácností i veřejného sektoru a silnou spotřebu domácností. (odůvodnění ČNB)
Pro kupující to znamená, že rychlý návrat hypoték k úrokovým sazbám kolem tří procent není v nejbližších měsících pravděpodobným scénářem. Je ale důležité připomenout, že hypoteční sazby nereagují pouze na rozhodnutí ČNB. Jejich vývoj ovlivňuje také cena dlouhodobých peněz na finančních trzích, konkurence bank a individuální bonita klienta.
Hypoteční trh zůstává aktivní
Přestože financování zdražuje, zájem o hypotéky nezmizel. Podle posledního zveřejněného ČBA Hypomonitoru za září poskytly banky nové hypotéky bez refinancování za přibližně 28 miliard korun a průměrná skutečně sjednaná úroková sazba dosáhla 5,10 %. (ČBA Hypomonitor) To potvrzuje, že domácnosti stále nakupují nemovitosti i při vyšších nákladech na financování. Zároveň ale kupující mnohem pečlivěji sledují celkovou kupní cenu a výslednou měsíční splátku.
Ceny bytů v Praze: vysoká úroveň, ale pomalejší růst
Praha zůstává nejdražším realitním trhem v České republice. Podle průběžných listopadových údajů portálu RealityMIX se průměrná nabídková cena bytů pohybuje kolem 153 000 Kč za metr čtvereční (153 062 Kč/m²). Proti říjnu (154 112 Kč/m²) jde o mírný pokles o 0,7 %, meziročně je cena přibližně o 3,2 % vyšší. (RealityMIX – ceny) Pokles zatím nelze považovat za důkaz plošného zlevňování pražských nemovitostí.
Rozdíly mezi jednotlivými městskými částmi jsou stále výrazné. Jinou hodnotu má byt v širším centru, jinou nemovitost na okraji města a další cenovou kategorii představují novostavby. Významnou roli hraje také dispozice, dostupnost metra, technický stav domu, parkování, balkon nebo energetická náročnost.
Kupující stále častěji řeší celkovou cenu
U menších bytů zůstává poptávka poměrně silná – jsou dostupnější pro jednotlivce, mladé páry i investory. U větších rodinných bytů však začíná být rozhodující celková kupní cena. Byt o velikosti 80 m² může mít velmi dobrou cenu za metr, ale pokud jeho celková cena přesahuje finanční možnosti většiny domácností, okruh potenciálních kupujících se výrazně zužuje. Z mého pohledu proto bude v Praze stále důležitější správně určit cílovou skupinu a přizpůsobit jí prodejní strategii.
Karlovy Vary: ceny se stabilizují, rozdíly mezi lokalitami zůstávají
Karlovy Vary vykazují odlišný vývoj než Praha. Podle průběžných listopadových údajů RealityMIX se průměrná nabídková cena bytů ve městě Karlovy Vary pohybuje kolem 69 600 Kč/m² (69 620 Kč/m²), což je meziročně o 2,4 % méně. (RealityMIX – ceny) U běžných rezidenčních bytů se přitom orientační ceny pohybují přibližně mezi 65 000 a 80 000 Kč/m².
Toto rozpětí je však nutné vždy posuzovat podle konkrétní nemovitosti. Rozdíly mezi Tuhnicemi, Drahovicemi, Rybáři, Starou Rolí nebo lázeňským centrem mohou být značné. Stejně tak nelze přímo porovnávat panelový byt v původním stavu s kvalitně zrekonstruovanou jednotkou nebo novostavbou.
Co dnes rozhoduje o prodejní ceně?
Právě tyto faktory mohou způsobit výrazný cenový rozdíl i mezi dvěma byty ve stejné ulici.
Investiční byty: Karlovy Vary mohou nabídnout zajímavější výnos než Praha
Vyšší úrokové sazby mají významný dopad také na investory. Od dubna 2026 doporučuje ČNB bankám přísnější posuzování investičních hypoték, zejména maximální LTV 70 % a DTI 7. (ČNB – investiční hypotéky) Investor tak zpravidla potřebuje vyšší podíl vlastních prostředků než při financování vlastního bydlení a zároveň musí pečlivěji počítat ekonomiku pronájmu. Orientační srovnání aktuálních nabídkových cen a nájemného ukazuje následující rozdíly.
| Lokalita | Nabídková cena | Cena meziročně | Nájemné za měsíc | Hrubý roční výnos |
|---|---|---|---|---|
| Praha | 153 000 Kč/m² | +3,2 % | 464 Kč/m² | cca 3,6 % |
| Karlovy Vary (město) | 69 600 Kč/m² | −2,4 % | 254 Kč/m² | cca 4,4 % |
Praha nabízí širší nájemní poptávku a zpravidla vyšší likviditu při budoucím prodeji. Karlovy Vary mohou nabídnout zajímavější poměr mezi pořizovací cenou a dosažitelným nájemným – nájemné zde podle RealityMIX meziročně vzrostlo o více než 10 %, zatímco v Praze zhruba o 3 %. Vyšší procentuální výnos ale automaticky neznamená lepší investici. Zásadní je kvalita lokality, technický stav domu, dlouhodobá poptávka po pronájmu a budoucí prodejnost nemovitosti.
Nová výstavba může postupně ovlivnit ceny
Vedle hypotečních sazeb je důležité sledovat také novou bytovou výstavbu.
Praha – Nové Dvory: městskou čtvrť s městským nájemním bydlením připravuje Pražská developerská společnost, celkem až zhruba 2 000 bytů. První dva městské bloky mají mít přibližně 1 000 bytů; v září 2026 byli vybráni vítězové architektonických soutěží, projekt je tedy ve fázi přípravy. (PDS, Stavitel.cz)
Karlovy Vary – Nové centrum Rybáře: přeměna areálu bývalého pivovaru počítá podle regionálního tisku celkem se 192 byty, šesti rodinnými domy a komerčními prostory. Stavební povolení je podle Karlovarského deníku vydané, zahájení prací se plánuje na přelom 2026/2027 a předání bytů na podzim 2029. (Karlovarský deník, Karlovarský deník)
Nové projekty mohou zvýšit atraktivitu okolních lokalit díky modernizaci infrastruktury a veřejného prostoru. Současně však představují budoucí konkurenci pro starší nemovitosti. Nelze proto automaticky předpokládat, že každá nová výstavba zvýší hodnotu všech okolních bytů. Rozhodující bude kvalita projektu, jeho rozsah, cenová úroveň a skutečný termín dokončení.
Jak se mění chování kupujících?
Z pohledu realitní praxe pozoruji jeden důležitý trend: kupující dnes mnohem více počítají. Vedle kupní ceny řeší také měsíční splátku, provozní náklady, budoucí opravy domu a náklady na případnou rekonstrukci. Častěji porovnávají více nemovitostí a důkladněji prověřují jejich technický i právní stav.
To ale neznamená, že kvalitní nemovitost nelze prodat za velmi dobrou cenu. Naopak. Pokud je správně oceněná, profesionálně prezentovaná a odpovídá potřebám konkrétní cílové skupiny, může stále vyvolat silný zájem. Problém nastává především u nemovitostí, jejichž nabídková cena výrazně převyšuje to, co je současný trh ochoten akceptovat.
Budou ceny nemovitostí v roce 2027 klesat?
Jednoznačná odpověď neexistuje. Vyšší úrokové sazby mohou omezovat kupní sílu domácností a zpomalovat růst cen. Na druhé straně český realitní trh nadále podporuje omezená nabídka kvalitního bydlení, nájemní poptávka a dlouhodobý zájem o vlastnické bydlení.
V Praze očekávám spíše stabilizaci a rozdílný vývoj jednotlivých segmentů než plošný cenový propad. V Karlových Varech předpokládám podobný vývoj, přičemž ještě větší význam bude mít konkrétní lokalita a technický stav nemovitosti. U kvalitních bytů může poptávka zůstat silná. U nemovitostí s vysokými provozními náklady, nutností rozsáhlé rekonstrukce nebo nerealistickou cenou může naopak růst tlak na slevy.
Co doporučuji majitelům, kteří plánují prodej?
Pokud uvažujete o prodeji bytu nebo domu, nedoporučuji stavět cenovou strategii pouze na očekávání dalšího růstu trhu. Stejně tak není důvod automaticky prodávat pod cenou kvůli obavám z dražších hypoték. Důležité je správně určit aktuální tržní hodnotu, analyzovat skutečnou konkurenci a připravit nemovitost tak, aby oslovila co největší počet relevantních kupujících.
Profesionální fotografie, video, kvalitní inzerce, cílený marketing a kompletní dokumentace mohou výrazně ovlivnit výsledný zájem. Stejně důležité je prověření financování kupujícího a správné vedení cenového vyjednávání. (Zvažujete, zda prodávat sami, nebo s makléřem? Srovnání jsem rozebral v článku Prodat nemovitost sám, nebo přes makléře?)
Můj pohled na současný trh
Realitní trh není v krizi. Prochází ale obdobím, kdy kupující začínají být výrazně selektivnější. A právě v takovém prostředí se nejvíce ukazuje rozdíl mezi pouhým zveřejněním inzerátu a skutečně profesionálně vedeným prodejem.
Nejvyšší prodejní cenu totiž nemusí získat ten, kdo nastaví nejvyšší nabídkovou cenu. Získá ji ten, kdo dokáže správně ocenit nemovitost, kvalitně ji představit a vytvořit skutečnou konkurenci mezi vážnými kupujícími. — Boris Šosman, realitní makléř
Zvýšila ČNB úrokové sazby a na kolik?
Ano. Bankovní rada ČNB na zasedání 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu o 0,25 procentního bodu ze 3,75 % na 4,00 %. Sazba na 3,75 % byla zvýšena už v červnu 2026.
Jaká je prognóza inflace ČNB na rok 2027?
Podzimní prognóza ČNB z 5. listopadu 2026 počítá s průměrnou inflací 2,1 % v roce 2026, 3,2 % v roce 2027 a 2,3 % v roce 2028. Skutečná inflace podle ČSÚ byla v říjnu 2026 předběžně 2,4 %, v září 2,5 %.
Jak zvýšení sazeb ČNB ovlivní hypotéky?
Hypoteční sazby nereagují pouze na rozhodnutí ČNB, ale také na cenu dlouhodobých peněz na finančních trzích, konkurenci bank a bonitu klienta. Průměrná skutečně sjednaná sazba nových hypoték byla v září 2026 podle ČBA Hypomonitoru 5,10 %. U hypotéky 4 miliony Kč na 30 let vychází splátka při sazbě 5,10 % přibližně na 21 700 Kč, při 5,60 % na přibližně 23 000 Kč – tedy o více než tisíc korun měsíčně více.
Kolik stojí byty v Praze a v Karlových Varech v listopadu 2026?
Podle průběžných listopadových dat RealityMIX je průměrná nabídková cena bytů v Praze přibližně 153 000 Kč/m² (proti říjnu mírný pokles o 0,7 %) a v Karlových Varech (město) přibližně 69 600 Kč/m². Jde o ceny z inzerce, nikoli o ceny uskutečněných obchodů. U běžných rezidenčních bytů v Karlových Varech se orientační ceny pohybují zhruba mezi 65 000 a 80 000 Kč/m².
Kde je vyšší výnos z pronájmu – v Praze, nebo v Karlových Varech?
Při srovnání nabídkových hodnot RealityMIX vychází hrubý roční výnos v Praze přibližně 3,6 % (nájemné 464 Kč/m², cena 153 000 Kč/m²) a v Karlových Varech přibližně 4,4 % (nájemné 254 Kč/m², cena 69 600 Kč/m²). Jde o hrubý výnos před neobsazeností, opravami, provozními náklady, daněmi a financováním. Vyšší procentuální výnos automaticky neznamená lepší investici – rozhoduje lokalita, stav domu a budoucí prodejnost.
Jaká pravidla platí pro investiční hypotéky?
Od 1. dubna 2026 doporučuje ČNB bankám u investičních hypoték maximální LTV 70 % a DTI 7. Investor tak zpravidla potřebuje vyšší podíl vlastních prostředků (minimálně zhruba 30 %) než při financování vlastního bydlení.
Budou ceny nemovitostí v roce 2027 klesat?
Jednoznačná odpověď neexistuje. Vyšší sazby mohou omezovat kupní sílu domácností a zpomalovat růst cen, na druhé straně trh podporuje omezená nabídka kvalitního bydlení a nájemní poptávka. Podle autora článku je v Praze i v Karlových Varech pravděpodobnější stabilizace a rozdílný vývoj jednotlivých segmentů než plošný cenový propad; u nemovitostí s vysokými provozními náklady, nutností rekonstrukce nebo nerealistickou cenou může naopak růst tlak na slevy. Jde o odborný odhad, nikoli o záruku.
- ČNB – Tisková zpráva z 5. 11. 2026: ČNB zvyšuje úrokové sazby
- ČNB – Makroekonomická prognóza (podzim 2026)
- ČNB – Rozhodnutí bankovní rady z 5. 11. 2026 a jeho odůvodnění
- ČSÚ – Indexy spotřebitelských cen, inflace – říjen 2026 (10. 11. 2026)
- ČSÚ – Míra inflace (měsíční data 2026)
- ČBA Hypomonitor za září 2026 (14. 10. 2026)
- RealityMIX – Průměrná cena bytů na prodej za m² (listopad 2026, průběžně)
- RealityMIX – Průměrné nájemné bytů za m² (listopad 2026, průběžně)
- ČNB – Rozhodnutí bankovní rady v oblasti finanční stability (27. 11. 2025): investiční hypotéky LTV 70 %, DTI 7 od 1. 4. 2026
- Pražská developerská společnost – Architektonické soutěže Nové Dvory, projekty 5 a 6 (17. 9. 2026)
- Stavitel.cz – Dva bytové bloky, 1000 městských bytů (1. 10. 2026)
- Karlovarský deník – Pivovar v Rybářích nahradí nové centrum (6. 10. 2026)
- Karlovarský deník – Majitel pivovaru v Rybářích a stavební povolení (7. 3. 2026)
Pomáhám majitelům nemovitostí s profesionálním prodejem, oceněním a marketingem. Každou nemovitost posuzuji individuálně s ohledem na aktuální tržní situaci, lokalitu a její skutečný potenciál. Více než 170 úspěšně prodaných nemovitostí.